
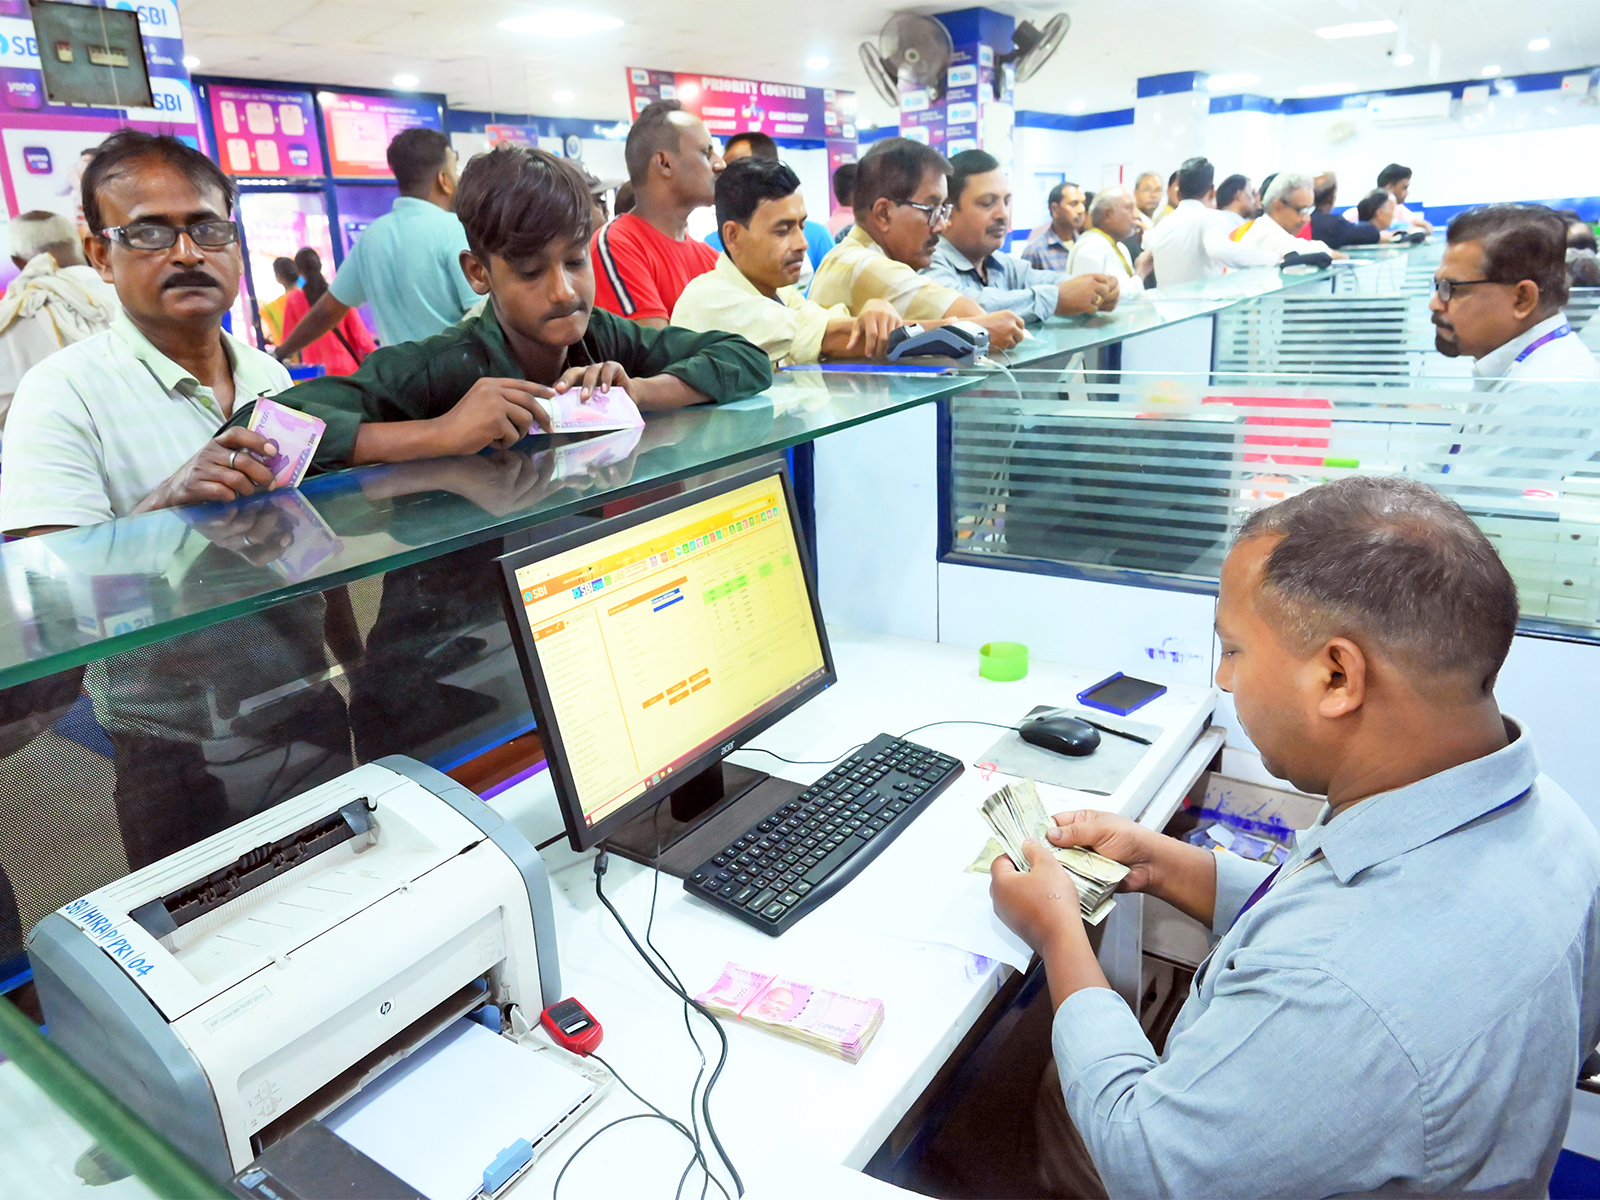
नई दिल्ली: भारतीय बैंकिंग क्षेत्र में कर्ज की वृद्धि दर पहली तिमाही में बढ़कर 16.5 प्रतिशत पहुंच गई, जो लगातार आठ तिमाहियों में सबसे ऊंचा स्तर है। हालांकि, इसी अवधि में बैंकों की जमा वृद्धि 11.3 प्रतिशत रही। क्रेडिट और जमा वृद्धि की रफ्तार में अंतर बढ़ने के साथ जून 2026 में बैंकों का ऋण-जमा अनुपात यानी एलडीआर भी रिकॉर्ड 83.5 प्रतिशत पर पहुंच गया। केयरएज रेटिंग्स की एक रिपोर्ट के मुताबिक, बैंकिंग क्षेत्र में क्रेडिट का विस्तार मुख्य रूप से वित्तीय क्षेत्र को दिए जाने वाले कर्ज से संचालित हुआ। दूसरी ओर, जमा जुटाने की गति कर्ज की तुलना में धीमी रही। रिपोर्ट में इस अंतर को बैंकिंग क्षेत्र की फंडिंग स्थिति से जुड़े महत्वपूर्ण संकेतक के तौर पर दर्ज किया गया है।
रिपोर्ट के अनुसार, 30 जून 2026 तक बैंकों का कुल बकाया क्रेडिट बढ़कर 215.6 लाख करोड़ रुपये हो गया। इसी अवधि में बैंक जमा करीब 256.5 लाख करोड़ रुपये रही। रिपोर्ट में कहा गया कि कर्ज और जमा वृद्धि के बीच अंतर लगातार आठ तिमाहियों से बना हुआ है। इसके परिणामस्वरूप बैंकों का ऋण-जमा अनुपात बढ़कर 83.5 प्रतिशत के रिकॉर्ड स्तर पर पहुंच गया। ऋण-जमा अनुपात यह बताता है कि बैंक अपनी जमा राशि की तुलना में कितना कर्ज दे रहे हैं। इस अनुपात में बढ़ोतरी का अर्थ है कि बैंकों की जमा के मुकाबले ऋण की वृद्धि तेज रही है।
केयरएज रेटिंग्स की रिपोर्ट ने जून में एलडीआर के रिकॉर्ड स्तर पर पहुंचने को महत्वपूर्ण बताया है। रिपोर्ट के अनुसार, जून ऐसी तिमाही है जब सामान्य मौसमी कारक एलडीआर को आमतौर पर ऊपर नहीं ले जाते। रिपोर्ट में कहा गया है कि जून में एलडीआर का अब तक का उच्च स्तर यह संकेत देता है कि मौजूदा स्थिति केवल मौसमी प्रभाव से संबंधित नहीं है, बल्कि इसके पीछे फंडिंग से जुड़ा अंतर भी मौजूद है।
रिपोर्ट में कहा गया:
“जून में एलडीआर का अब तक का उच्च स्तर, ऐसी तिमाही में जब अनुपात आमतौर पर मौसमी रूप से ऊपर नहीं जाता, यह बताता है कि मौजूदा स्तर मौसमी प्रभाव के बजाय एक अंतर्निहित फंडिंग गैप को दर्शाता है।”
रिपोर्ट के मुताबिक बैंक क्रेडिट के विस्तार में वित्तीय क्षेत्र को दिए गए कर्ज की महत्वपूर्ण भूमिका रही। इसमें मुख्य रूप से गैर-बैंकिंग वित्तीय कंपनियों यानी एनबीएफसी को बैंक फंडिंग शामिल रही। रिपोर्ट के अनुसार, एनबीएफसी का क्रेडिट 22.4 प्रतिशत बढ़कर 25.3 लाख करोड़ रुपये हो गया। रिपोर्ट में कहा गया कि एनबीएफसी और बड़ी कंपनियां बैंक फंडिंग की ओर अधिक रुख कर रही हैं, क्योंकि बॉन्ड यील्ड ऊंची बनी हुई है। इससे बैंकिंग प्रणाली के भीतर वित्तीय क्षेत्र को दिए जाने वाले कर्ज की मांग बढ़ी है। बैंक फंडिंग की ओर बढ़ता रुझान ऐसे समय में देखा गया है जब जमा वृद्धि कर्ज वृद्धि की तुलना में धीमी बनी हुई है।
यह खबर भी पढ़े - चीनी के दाम 10% गिरे, अब 58.50 रुपये किलो; 30 दिन के स्टॉक का नया नियम
रिपोर्ट के अनुसार, उद्योग क्षेत्र में बैंक क्रेडिट वृद्धि 15.5 प्रतिशत रही। हालांकि, बुनियादी ढांचा और निर्माण क्षेत्र को दिए जाने वाले कर्ज में 1.1 प्रतिशत की गिरावट दर्ज की गई। वहीं, व्यापार क्षेत्र का क्रेडिट 18.1 प्रतिशत बढ़ा। व्यक्तिगत ऋण में भी 12.7 प्रतिशत की वृद्धि हुई। रिपोर्ट के अनुसार इन आंकड़ों से यह संकेत मिलता है कि मौजूदा क्रेडिट चक्र में नए उत्पादन या क्षमता निर्माण की तुलना में कार्यशील पूंजी और परिचालन संबंधी फंडिंग की जरूरत की भूमिका अधिक रही है। यह आंकड़े बैंक कर्ज की विभिन्न श्रेणियों में अलग-अलग रुझान दिखाते हैं। उद्योग और व्यापार क्षेत्र में क्रेडिट विस्तार जारी रहा, जबकि बुनियादी ढांचा और निर्माण से जुड़े क्रेडिट में कमी दर्ज की गई।
रिपोर्ट में सार्वजनिक क्षेत्र के बैंकों और निजी क्षेत्र के बैंकों की क्रेडिट वृद्धि की भी तुलना की गई है। सार्वजनिक क्षेत्र के बैंकों यानी पीएसबी का क्रेडिट 17.3 प्रतिशत बढ़ा। इसके मुकाबले निजी क्षेत्र के बैंकों के क्रेडिट में 14.8 प्रतिशत की वृद्धि हुई। हालांकि, सार्वजनिक क्षेत्र के बैंकों का ऋण-जमा अनुपात 79 प्रतिशत रहा, जो एक साल पहले के 73.9 प्रतिशत से अधिक है। रिपोर्ट के अनुसार इसके बावजूद पीएसबी का एलडीआर अभी भी उनके ऐतिहासिक दायरे में है, जिससे आगे क्रेडिट वृद्धि के लिए कुछ गुंजाइश बनी हुई है।
बैंक क्रेडिट में वित्तीय क्षेत्र की बढ़ती हिस्सेदारी के पीछे एनबीएफसी की फंडिंग जरूरतों को भी एक महत्वपूर्ण कारक बताया गया है। रिपोर्ट के अनुसार, एनबीएफसी ने बैंक फंडिंग की ओर अधिक रुख किया है। इसका एक कारण बॉन्ड बाजार में ऊंची यील्ड को बताया गया है। जब बाजार से बॉन्ड के जरिए धन जुटाने की लागत अपेक्षाकृत अधिक रहती है, तो वित्तीय संस्थानों की बैंक फंडिंग की जरूरत बढ़ सकती है। रिपोर्ट ने इसी संदर्भ में एनबीएफसी और बड़ी कंपनियों के बैंक फंडिंग की ओर बढ़ते रुझान का उल्लेख किया है। बैंकों के लिए जमा उनकी कर्ज देने की क्षमता का प्रमुख आधार है। ऐसे में कर्ज वृद्धि और जमा वृद्धि के बीच लगातार अंतर बने रहने से जमा जुटाने पर ध्यान बढ़ गया है।
यह खबर भी पढ़े - चंडीगढ़ में CNG-PNG पर बड़ी राहत
रिपोर्ट में कहा गया है कि बैंकिंग क्षेत्र में जमा जुटाना अब प्रमुख मुद्दा बन गया है। घरेलू बचत के लिए प्रतिस्पर्धा बढ़ने की संभावना का भी उल्लेख किया गया है, क्योंकि बचत के लिए अन्य अधिक रिटर्न देने वाले विकल्प मौजूद हैं। केयरएज रेटिंग्स के निदेशक सौरभ भलैराव के हवाले से रिपोर्ट में कहा गया: “जमा जुटाना अब देखने वाली प्रमुख चीज है।” उन्होंने यह भी कहा कि घरेलू बचत के लिए प्रतिस्पर्धा बैंकों को अधिक रिटर्न देने वाले विकल्पों के साथ मुकाबला करने के लिए प्रेरित कर सकती है।
रिपोर्ट में बैंकिंग क्षेत्र की फंडिंग स्थिति के संदर्भ में भारतीय रिजर्व बैंक की एफसीएनआर(बी) स्वैप सुविधा का भी उल्लेख किया गया है। रिपोर्ट के अनुसार 31 अगस्त तक इस सुविधा के तहत करीब 164.6 अरब अमेरिकी डॉलर की राशि जुटाई गई थी। इसमें एफसीएनआर(बी) जमा के जरिए जुटाई गई करीब 127.2 अरब डॉलर की राशि भी शामिल थी। इसके बाद क्रेडिट-जमा वृद्धि का अंतर घटकर करीब 360 आधार अंक रह गया, जो इससे पहले लगभग 500 आधार अंक था। हालांकि, केयरएज रेटिंग्स ने कहा कि यह राहत फिलहाल अस्थायी प्रकृति की है। इसका अर्थ यह है कि स्वैप सुविधा के जरिए उपलब्ध अतिरिक्त फंडिंग ने कुछ समय के लिए बैंकिंग प्रणाली की फंडिंग स्थिति को सहारा दिया, लेकिन जमा वृद्धि और क्रेडिट वृद्धि के बीच मूल अंतर का मुद्दा बना हुआ है।
रिपोर्ट में कहा गया कि एफसीएनआर(बी) सुविधा की अवधि समाप्त होने के बाद फंडिंग लागत में फिर बढ़ोतरी हो सकती है। इसके साथ ही बैंकों का ऊंचा ऋण-जमा अनुपात भी फंडिंग संबंधी स्थिति पर असर डाल सकता है। रिपोर्ट के मुताबिक, जमा जुटाने की लागत में बढ़ोतरी की संभावना और ऊंचा एलडीआर बैंकिंग क्षेत्र के लिए आगे की फंडिंग स्थिति को प्रभावित करने वाले कारक हो सकते हैं। हालांकि, रिपोर्ट ने यह भी कहा कि बैंकिंग क्षेत्र में परिसंपत्ति गुणवत्ता फिलहाल राहत का एक स्रोत बनी हुई है। इसके बावजूद भू-राजनीतिक जोखिमों के कारण क्रेडिट मांग और पुनर्भुगतान क्षमता पर असर पड़ने की संभावना को भी रिपोर्ट में एक जोखिम कारक के तौर पर दर्ज किया गया है।
उपलब्ध रिपोर्ट के आंकड़ों को देखें तो बैंक क्रेडिट की वृद्धि कई क्षेत्रों से हुई है। वित्तीय क्षेत्र में एनबीएफसी को बैंक फंडिंग में तेज वृद्धि दर्ज हुई। उद्योग क्षेत्र में भी क्रेडिट वृद्धि 15.5 प्रतिशत रही। व्यापार क्षेत्र में क्रेडिट वृद्धि 18.1 प्रतिशत रही, जबकि व्यक्तिगत ऋण 12.7 प्रतिशत बढ़े। इसके विपरीत बुनियादी ढांचा और निर्माण क्षेत्र के क्रेडिट में 1.1 प्रतिशत की गिरावट दर्ज की गई। इससे बैंकिंग क्षेत्र में कर्ज की मांग की संरचना का पता चलता है। रिपोर्ट के अनुसार, कार्यशील पूंजी और परिचालन संबंधी जरूरतें मौजूदा क्रेडिट विस्तार में महत्वपूर्ण भूमिका निभा रही हैं।
क्रेडिट और जमा वृद्धि के बीच अंतर लगातार बने रहने के कारण बैंकिंग क्षेत्र में जमा जुटाने पर ध्यान बढ़ रहा है। 30 जून 2026 तक 83.5 प्रतिशत का ऋण-जमा अनुपात दर्ज किया गया। वहीं, सार्वजनिक क्षेत्र के बैंकों का एलडीआर 79 प्रतिशत रहा। रिपोर्ट में घरेलू बचत के लिए बढ़ती प्रतिस्पर्धा को भी बैंकिंग क्षेत्र के लिए महत्वपूर्ण मुद्दा बताया गया है। ऐसे माहौल में बैंकों के लिए जमा आधार बढ़ाना और कर्ज की मांग के अनुरूप फंडिंग उपलब्ध कराना महत्वपूर्ण रहेगा।

Explore Related Topics


.webp)
टिप्पणियाँ
टिप्पणी करने के लिए लॉगिन करें